
Höhere Bauzinsen: Warum sie im Rems-Murr-Kreis nicht nur Nachteile bringen

Stand: September 2026
Wer heute eine Immobilie kaufen möchte, schaut genau auf die Zinsen. Das ist verständlich: Eine höhere Finanzierung kostet Monat für Monat mehr Geld. Trotzdem sagt der Zinssatz allein wenig darüber aus, ob ein Kauf sinnvoll ist. Auch der Kaufpreis, der Zustand der Immobilie und das eigene Budget zählen.
Wo stehen die Bauzinsen aktuell?
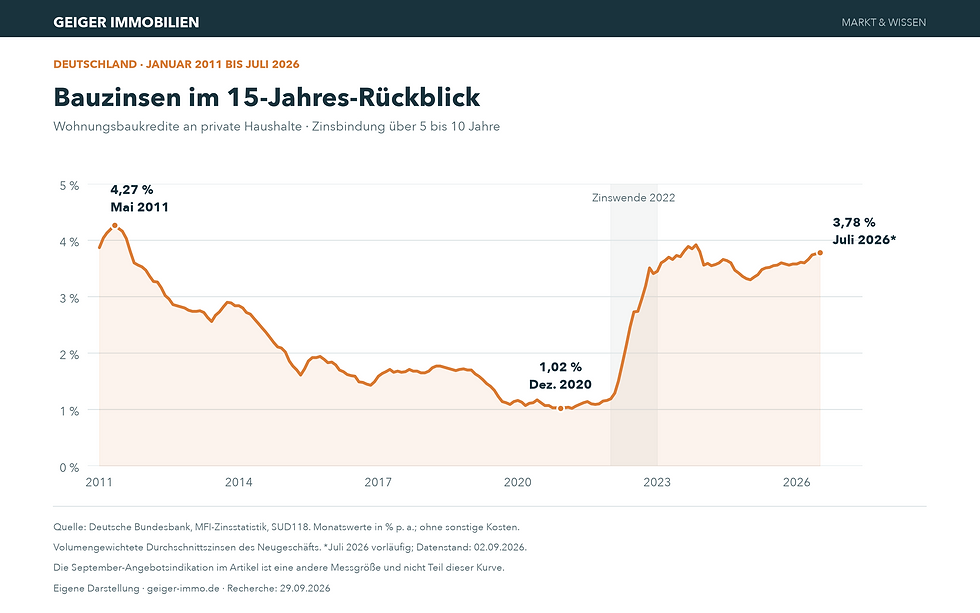
Interhyp nennt für zehnjährige Immobilienkredite im September 2026 ein Zinsniveau von rund 4,2 Prozent. Die persönlichen Konditionen hängen unter anderem vom Eigenkapital, der Bonität und der Zinsbindung ab. Gegenüber der Niedrigzinsphase ist die Finanzierung damit deutlich teurer.
Wer auf sinkende Zinsen wartet, setzt allerdings auf eine ungewisse Entwicklung. Bauzinsen richten sich vor allem nach dem langfristigen Kapitalmarkt. Änderungen des EZB-Leitzinses kommen deshalb nicht automatisch im gleichen Umfang bei Immobilienkrediten an.
Warum höhere Zinsen auch Chancen eröffnen
Wenn Finanzierungen teurer werden, können Käufer weniger für eine Immobilie bezahlen. Das kann den Preisdruck bremsen und Verhandlungsspielraum schaffen. Je nach Objekt haben Interessenten dadurch mehr Zeit, Unterlagen zu prüfen, Angebote zu vergleichen und Sanierungskosten realistisch einzuschätzen.
Ein niedrigerer Kaufpreis kann einen Teil der höheren Zinskosten ausgleichen. Er reduziert außerdem den benötigten Kredit und die vom Kaufpreis abhängigen Nebenkosten. Ob die Rechnung aufgeht, muss für die einzelne Immobilie geprüft werden. Ein Preisnachlass macht eine Finanzierung nicht automatisch günstiger.
Auch die umgekehrte Entwicklung ist möglich: Sinken die Zinsen, können wieder mehr Menschen kaufen. Steigt dadurch die Konkurrenz um passende Immobilien, können Preisvorteile kleiner werden. Auf günstigere Zinsen zu warten, garantiert deshalb keinen günstigeren Gesamtkauf.
Rems-Murr-Kreis: Nachfrage bleibt, Käufer prüfen genauer
Nach unserer Einschätzung bei Geiger Immobilien ist die Nachfrage im Rems-Murr-Kreis weiterhin hoch. Das bedeutet jedoch nicht, dass jede Immobilie zu jedem Preis einen Käufer findet. Interessenten rechnen genauer und berücksichtigen neben dem Kaufpreis vor allem Energiezustand, anstehende Modernisierungen und laufende Kosten.
Der Wohnmarktbericht 2026 der Kreissparkasse Waiblingen beschreibt einen stabilisierten Markt: Bei Häusern gab es zuletzt nur noch leichte Preisrückgänge, Eigentumswohnungen lagen auf dem Vorjahresniveau. Gleichzeitig bleiben hohe Bau- und Sanierungskosten eine Herausforderung.
Für Schorndorf, Waiblingen, Winnenden oder Backnang heißt das: Entscheidend ist die konkrete Immobilie. Gute Erreichbarkeit, ein passender Grundriss und ein nachvollziehbarer Preis sind starke Argumente. Bei Sanierungsbedarf müssen die zusätzlichen Kosten von Anfang an in die Kalkulation einfließen.

Was Käufer und Eigentümer daraus mitnehmen können
Käufer sollten zuerst klären, welche monatliche Belastung dauerhaft tragbar ist – einschließlich Tilgung, laufender Kosten und Rücklagen. Danach lässt sich beurteilen, ob eine Immobilie zum Budget passt. Der vermeintlich perfekte Zinszeitpunkt sollte dabei nicht das einzige Entscheidungskriterium sein.
Für Eigentümer bleibt ein Verkauf auch im aktuellen Zinsumfeld möglich. Ein marktgerechter Angebotspreis, vollständige Unterlagen und eine überzeugende Präsentation helfen, die vorhandene Nachfrage zu erreichen.
Höhere Bauzinsen sind eine Belastung, können aber zugleich Chancen bei Preis und Verhandlung eröffnen. Entscheidend ist das Gesamtpaket. Wir von Geiger Immobilien unterstützen Sie dabei, Ihre Immobilie im Rems-Murr-Kreis realistisch einzuordnen und den Verkauf fundiert vorzubereiten.
Sie möchten wissen, wo Ihre Immobilie aktuell steht? Sprechen Sie mit Geiger Immobilien.
Quellen: Interhyp: Bauzinsen und Zinsentwicklung, Stand 10.09.2026; Kreissparkasse Waiblingen: Mitteilung zum Wohnmarktbericht 2026, 08.05.2026. Die Einschätzung zur aktuellen Nachfrage stammt von Geiger Immobilien.
Daten der Grafiken: Deutsche Bundesbank, SUD118 (Januar 2011 bis Juli 2026); ohne-makler.net, Spalte Rems-Murr-Kreis (2018–2026, dargestellte Größenklassen; Abruf 29.09.2026). Die Bundesbank-Zeitreihe zeigt monatliche Durchschnittszinsen und ist nicht unmittelbar mit der genannten Interhyp-Kondition vergleichbar.


Kommentare